Die Gesundheitsversorgung eines im Ausland lebenden Seniors beschränkt sich nicht auf die Wahl zwischen CFE und Versicherung ab dem ersten Euro. Die Zonenregelung der Rückerstattungen, die Altersgrenzen bei der Unterzeichnung und die jüngsten Entwicklungen der CFE verändern die Entscheidungsfindung grundlegend. Wir erläutern hier die technischen Punkte, die die Qualität des Schutzes tatsächlich bestimmen.
CFE-Zonierung und tatsächliche Eigenbeteiligung für im Ausland lebende Senioren
Die CFE klassifiziert nun die Länder in fünf verschiedene Rückerstattungszonen. Die angewandten Sätze hängen von der Zone ab, in der die Behandlungen durchgeführt werden, nicht vom Land des administrativen Wohnsitzes. Diese Unterscheidung verändert alles für einen Rentner, der in Marokko lebt, aber in Frankreich oder Thailand operiert wird.
In den Zonen mit hohen medizinischen Kosten bleiben die Krankenhausrückerstattungsobergrenzen an Tarife gebunden, die nicht der lokalen Inflation der klinischen Preise folgen. Die Eigenbeteiligung bei Krankenhausaufenthalten kann dann einen erheblichen Teil der Rechnung ausmachen, insbesondere bei chirurgischen Eingriffen oder längeren Aufenthalten auf der Intensivstation.
Wir empfehlen, die Preisliste von Zone zu Zone vor jeder Unterzeichnung zu überprüfen. Ein Senior, der in Portugal lebt, aber regelmäßig in Frankreich kontaktiert, unterliegt nicht demselben Tarif je nach tatsächlichem Ort der Behandlung. Diese Information mit den Garantien einer Zusatzversicherung zu kombinieren, ermöglicht es, Informationen für Senioren auf France Expat Santé zu finden, die die passenden Kombinationen für jedes Profil detailliert.
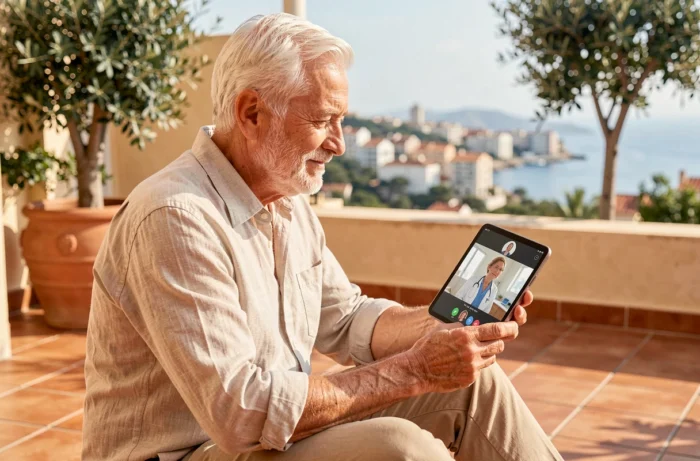
CFE-Telemedizin: Was die Erweiterung für Senioren ändert
Das im Jahr 2025 gestartete Telemedizin-Experiment für Versicherte im Alter von 50 bis 70 Jahren in Marokko, Tunesien und Senegal wurde 2026 ausgeweitet. Die abgedeckte Altersgruppe reicht nun von 40 bis 85 Jahren, und neue Länder sind dem System beigetreten: Côte d’Ivoire, Mauritius, Kambodscha.
Für einen Senior über 70 Jahre, der in einem dieser Länder lebt, ist dies ein direkter Zugang zu einem französischsprachigen Arzt ohne größere Anreise oder Vorauszahlung. Der Service reduziert auch die Inanspruchnahme lokaler Notdienste, die oft teuer und von der CFE allein schlecht erstattet werden.
Das technische Interesse liegt in der Verknüpfung mit den bestehenden Garantien. Die CFE-Telemedizin ersetzt keine Zusatzversicherung für physische Leistungen (Bildgebung, Biologie, Chirurgie), deckt jedoch die Nachsorge häufiger chronischer Erkrankungen bei im Ausland lebenden Senioren ab: Bluthochdruck, Typ-2-Diabetes, Nachsorge nach einem Schlaganfall.
Versicherung ab dem ersten Euro oder CFE-Zusatzversicherung: Auswahlkriterien für Senioren
Die Debatte zwischen Versicherung ab dem ersten Euro und CFE-Mitgliedschaft ergänzt durch eine Zusatzversicherung wird anhand von drei präzisen Parametern entschieden.
- Das Alter bei der Unterzeichnung: Mehrere Versicherer lehnen neue Mitgliedschaften über 70 oder 75 Jahre ab oder erheben Zuschläge, die die Versicherung ab dem ersten Euro teurer machen als eine Kombination aus CFE + Zusatzversicherung. Überprüfen Sie die Altersgrenze und die lebenslange Garantie vor jeglichem Engagement.
- Das Wohnsitzland und die Häufigkeit der Rückkehr nach Frankreich: Ein Rentner, der mehrere Monate im Jahr in die Metropole zurückkehrt, hat ein Interesse daran, seine Rechte auf die französische Sozialversicherung aufrechtzuerhalten und mit einer internationalen Zusatzversicherung zu ergänzen.
- Das Niveau der lokalen Krankenhausdeckung: In Ländern, in denen das öffentliche System eine angemessene Versorgung bietet (Portugal, Griechenland unter bilateralen Vereinbarungen), kann eine hochwertige Versicherung ab dem ersten Euro eine überflüssige Ausgabe darstellen. In Ländern ohne Vereinbarung oder mit begrenzter Krankenhausinfrastruktur wird die Versicherung ab dem ersten Euro mit Rücktransport die einzige tragfähige Option.
Internationales Krankenhaus-Tiers-Paying ab 2027 vorgesehen
Die CFE hat neue kollektive Gesundheitsverträge angekündigt, die ab 2027 ein internationales Krankenhaus-Tiers-Paying und Unterstützungsdienste integrieren. Für Senioren, die bei Krankenhausaufenthalten im Ausland Vorauszahlungen von mehreren tausend Euro leisten müssen, wird diese Entwicklung ein großes finanzielles Hindernis beseitigen.
Bis zu dieser Umsetzung beobachten wir, dass die schützendste Lösung die Kombination aus CFE + Zusatzversicherung ist, die eine direkte Abrechnung bei den Partnerinstitutionen ermöglicht. Verträge, die ein Krankenhausnetz mit Tiers-Paying-Vereinbarung anbieten, vermeiden die Vorauszahlung, was für Rentner, deren verfügbare Liquidität oft begrenzt ist, ein kritischer Punkt ist.
Rechte auf die französische Sozialversicherung bei vorübergehenden Rückkehrern
Die Bedingungen für den Erhalt der Rechte auf die Vitale-Karte für Behandlungen während vorübergehender Aufenthalte in der Metropole hängen vom Beitragsverlauf in Frankreich ab. Wenn diese Bedingungen nicht erfüllt sind, wird die Vitale-Karte deaktiviert und die Behandlungen in Frankreich werden nicht mehr von der Krankenversicherung übernommen.
Diese Regel hat direkte Auswirkungen auf die Wahl der internationalen Versicherung. Ein Senior, der diese Bedingung nicht erfüllt, muss unbedingt eine Versicherung abschließen, die auch die Behandlungen in Frankreich abdeckt, was nicht alle Formeln ab dem ersten Euro anbieten. Die Überprüfung der Klausel “Behandlungen im Land der Staatsangehörigkeit” des Vertrags ist ein Reflex, den man vor der Unterzeichnung haben sollte.
Koordination der Renten und Gesundheitsversorgung
Rentner, die in mehreren Ländern der Europäischen Union gearbeitet haben, profitieren von einer Totalisierung der Quartale zur Berechnung ihrer Ansprüche. Jedes Land zahlt seinen Anteil an der Rente anteilig zu den eingezahlten Zeiträumen. Im Gegensatz dazu hängt die Krankenversicherung vom Wohnsitzland ab, nicht vom Land, das die höchste Rente zahlt.
Ein französischer Rentner, der in Portugal lebt, unterliegt dem portugiesischen Gesundheitssystem, auch wenn der Großteil seiner Rente von der CNAV stammt. Das Formular S1 ermöglicht es, die Ansprüche auf die Krankenversicherung ins Wohnsitzland zu übertragen, aber die Qualität der Versorgung hängt dann vom lokalen System ab.
Die Wahl des Expatriationslandes beschränkt sich nicht auf die Lebenshaltungskosten oder die Besteuerung. Der tatsächliche Zugang zu spezialisierten Behandlungen, die Verfügbarkeit von französischsprachigen Praktikern und das Rückerstattungsniveau in der betreffenden CFE-Zone sind ebenso wichtig wie der Nettobetrag der Rente. Eine strenge Abwägung dieser drei Achsen vermeidet unangenehme Überraschungen, sobald die tatsächliche Ansiedlung erfolgt ist.