La cobertura sanitaria de un senior expatriado no se limita a la elección entre CFE y seguro a primer euro. La zonificación de los reembolsos, los límites de edad para la suscripción y las recientes evoluciones de la CFE modifican en profundidad el arbitraje. Detallamos aquí los puntos técnicos que realmente condicionan la calidad de la protección.
Zonificación CFE y carga real para los seniors expatriados
La CFE clasifica ahora los países en cinco zonas de reembolso distintas. Las tasas aplicadas dependen de la zona donde se dispensan los cuidados, no del país de residencia administrativa. Esta distinción lo cambia todo para un jubilado que vive en Marruecos pero se opera en Francia o en Tailandia.
En las zonas con alto costo médico, los límites de reembolso hospitalario siguen indexados a baremos que no siguen la inflación local de las tarifas clínicas. La carga en hospitalización puede representar entonces una parte significativa de la factura, especialmente para actos quirúrgicos o estancias prolongadas en cuidados intensivos.
Recomendamos verificar la tabla tarifaria zona por zona antes de cualquier suscripción. Un senior residente en Portugal pero que debe consultar regularmente en Francia metropolitana no se rige por el mismo baremo según el lugar efectivo del cuidado. Cruce esta información con las garantías de un complemento para encontrar información para seniors en France Expat Santé que detallan las combinaciones adecuadas a cada perfil.
Teleconsulta CFE: lo que cambia la extensión a seniors
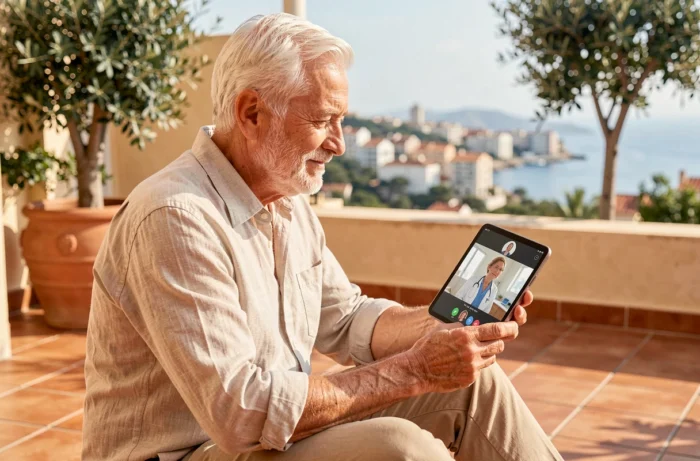
La experimentación de teleconsulta lanzada en 2025 para los asegurados de 50 a 70 años en Marruecos, Túnez y Senegal se ha ampliado en 2026. El rango de edad cubierto pasa a 40-85 años, y nuevos países se unen al dispositivo: Costa de Marfil, Isla Mauricio, Camboya.
Para un senior de más de 70 años residente en uno de estos países, es un acceso directo a un médico francófono sin desplazamiento ni avance de gastos significativo. El servicio también reduce el uso de urgencias locales, a menudo costosas y mal reembolsadas solo por la CFE.
El interés técnico radica en la articulación con las garantías existentes. La teleconsulta CFE no reemplaza un complemento para los actos físicos (imágenes, biología, cirugía), pero cubre el seguimiento de patologías crónicas frecuentes en seniors expatriados: hipertensión, diabetes tipo 2, seguimiento post-ACV.
Seguro a primer euro o complemento CFE: criterios de elección para un senior
El debate entre seguro a primer euro y adhesión CFE complementada con una mutua se decide en tres parámetros precisos.
- La edad a la suscripción: varios aseguradores rechazan nuevas adhesiones más allá de los 70 o 75 años, o aplican recargos que hacen que la fórmula a primer euro sea más cara que un par CFE + complemento. Verifique el límite de edad y la garantía vitalicia antes de cualquier compromiso.
- El país de residencia y la frecuencia de los retornos a Francia: un jubilado que regresa varios meses al año a la metrópoli tiene interés en mantener sus derechos a la Seguridad Social francesa y complementar con una mutua internacional.
- El nivel de cobertura hospitalaria local: en los países donde el sistema público ofrece una atención correcta (Portugal, Grecia bajo convenio bilateral), un seguro a primer euro de alta gama puede ser un gasto superfluo. En cambio, en países sin convenio o con infraestructura hospitalaria limitada, el primer euro con repatriación incluida se convierte en la única opción viable.
Tercero pagador hospitalario internacional previsto en 2027
La CFE ha anunciado nuevos contratos de salud colectivos que integran un tercero pagador hospitalario y servicios de asistencia, previstos a partir de 2027. Para los seniors que enfrentan anticipos de gastos de varios miles de euros durante hospitalizaciones en el extranjero, esta evolución eliminará un obstáculo financiero importante.
Mientras se implementa esto, observamos que la solución más protectora sigue siendo la combinación CFE + complemento que integra una atención directa en los establecimientos asociados. Los contratos que ofrecen una red hospitalaria con acuerdo de tercero pagador evitan el anticipo de gastos, un punto crítico para jubilados cuya liquidez disponible es a menudo limitada.
Derechos a la Seguridad Social francesa durante los retornos temporales
Las condiciones para mantener los derechos a la tarjeta Vitale para los cuidados durante estancias temporales en la metrópoli dependen del historial de cotización en Francia. Cuando estas condiciones no se cumplen, la tarjeta Vitale se desactiva y los cuidados en Francia ya no son cubiertos por la Seguridad Social.
Esta regla tiene un impacto directo en la elección de la cobertura internacional. Un senior que no cumple esta condición debe imperativamente suscribir un seguro que cubra también los cuidados en Francia, lo que todas las fórmulas a primer euro no proponen. Verificar la cláusula “cuidados en el país de nacionalidad” del contrato es un reflejo a tener antes de la firma.
Coordinación de pensiones y cobertura sanitaria
Los jubilados que han trabajado en varios países de la Unión Europea se benefician de una totalización de los trimestres para el cálculo de sus derechos. Cada país paga su parte de pensión en proporción a los períodos cotizados. Sin embargo, la cobertura sanitaria depende del país de residencia, no del país que paga la pensión más alta.
Un jubilado francés establecido en Portugal se rige por el sistema de salud portugués, incluso si la mayor parte de su pensión proviene de la CNAV. El formulario S1 permite transferir los derechos a la seguridad social hacia el país de residencia, pero la calidad de la atención depende entonces del sistema local.
La elección del país de expatriación no se limita al costo de vida o a la fiscalidad. El acceso efectivo a cuidados especializados, la disponibilidad de profesionales francófonos y el nivel de reembolso en la zona CFE correspondiente pesan tanto como el monto de la pensión neta. Un arbitraje riguroso sobre estos tres ejes evita sorpresas desagradables una vez que la instalación es efectiva.