La copertura sanitaria di un senior espatriato non si limita alla scelta tra CFE e assicurazione al primo euro. La zonizzazione dei rimborsi, i limiti di età per la sottoscrizione e le recenti evoluzioni della CFE modificano profondamente l’arbitraggio. Qui di seguito dettagliamo i punti tecnici che condizionano realmente la qualità della protezione.
Zonizzazione CFE e resto a carico reale per i senior espatriati
La CFE classifica ora i paesi in cinque zone di rimborso distinte. I tassi applicati dipendono dalla zona in cui vengono erogati i servizi, non dal paese di residenza amministrativa. Questa distinzione cambia tutto per un pensionato che vive in Marocco ma si fa operare in Francia o in Thailandia.
Nelle zone con costi medici elevati, i massimali di rimborso ospedaliero rimangono indicizzati su parametri che non seguono l’inflazione locale delle tariffe cliniche. Il resto a carico per l’ospedalizzazione può quindi rappresentare una parte significativa della fattura, soprattutto per interventi chirurgici o soggiorni prolungati in terapia intensiva.
Consigliamo di verificare la griglia tariffaria zona per zona prima di qualsiasi sottoscrizione. Un senior residente in Portogallo ma che deve consultare regolarmente in Francia metropolitana non rientra nello stesso parametro a seconda del luogo effettivo del trattamento. Incrociare questa informazione con le garanzie di una complementare permette di trovare info per i senior su France Expat Santé che dettagliano le combinazioni adatte a ciascun profilo.
Teleconsultazione CFE: cosa cambia l’estensione ai senior
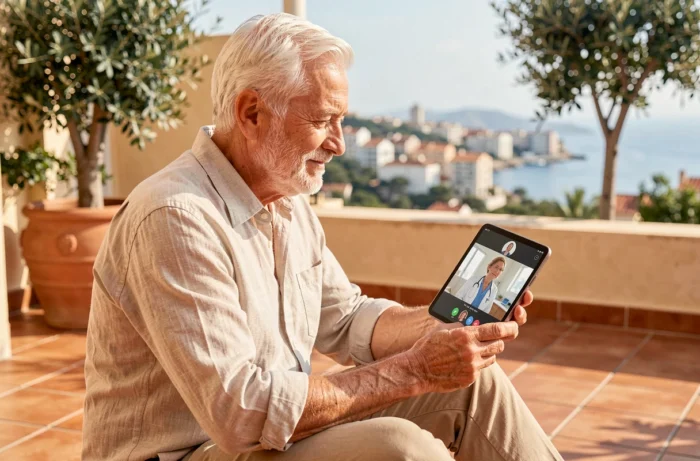
L’esperimento di teleconsultazione lanciato nel 2025 per gli assicurati di età compresa tra 50 e 70 anni in Marocco, Tunisia e Senegal è stato esteso nel 2026. La fascia di età coperta passa a 40-85 anni, e nuovi paesi si uniscono al dispositivo: Costa d’Avorio, isola Mauritius, Cambogia.
Per un senior di oltre 70 anni residente in uno di questi paesi, si tratta di un accesso diretto a un medico francofono senza spostamenti né anticipi di spese significative. Il servizio riduce anche il ricorso alle emergenze locali, spesso costose e mal rimborsate solo dalla CFE.
L’interesse tecnico risiede nell’articolazione con le garanzie esistenti. La teleconsultazione CFE non sostituisce una complementare per gli atti fisici (imaging, biologia, chirurgia), ma copre il monitoraggio di patologie croniche frequenti tra i senior espatriati: ipertensione, diabete di tipo 2, follow-up post-ictus.
Assicurazione al primo euro o complementare CFE: criteri di scelta per un senior
Il dibattito tra assicurazione al primo euro e adesione CFE completata da una mutua si risolve su tre parametri precisi.
- L’età alla sottoscrizione: diversi assicuratori rifiutano le nuove adesioni oltre i 70 o 75 anni, oppure applicano sovrappremi che rendono la formula al primo euro più costosa di un abbinamento CFE + complementare. Verificare il limite di età e la garanzia vitalizia prima di qualsiasi impegno.
- Il paese di residenza e la frequenza dei ritorni in Francia: un pensionato che torna per diversi mesi all’anno in metropoli ha interesse a mantenere i suoi diritti alla sicurezza sociale francese e a completare con una mutua internazionale.
- Il livello di copertura ospedaliera locale: nei paesi in cui il sistema pubblico offre un’assistenza adeguata (Portogallo, Grecia sotto convenzione bilaterale), un’assicurazione al primo euro di alta gamma può costituire una spesa superflua. Al contrario, in paesi senza convenzione o con infrastrutture ospedaliere limitate, il primo euro con rimpatrio incluso diventa l’unica opzione praticabile.
Pagamento diretto ospedaliero internazionale previsto nel 2027
La CFE ha annunciato nuovi contratti sanitari collettivi che integrano un pagamento diretto ospedaliero e servizi di assistenza, previsti a partire dal 2027. Per i senior che si trovano ad affrontare anticipi di spese di diverse migliaia di euro durante le ospedalizzazioni all’estero, questa evoluzione eliminerà un ostacolo finanziario significativo.
In attesa di questa attuazione, osserviamo che la soluzione più protettiva rimane la combinazione CFE + complementare che integra un’assistenza diretta presso le strutture partner. I contratti che offrono una rete ospedaliera con accordo di pagamento diretto evitano l’anticipo di spese, un punto critico per i pensionati la cui liquidità disponibile è spesso limitata.
Diritti alla sicurezza sociale francese durante i ritorni temporanei
Le condizioni per mantenere i diritti alla carta Vitale per le cure durante i soggiorni temporanei in metropoli dipendono dal percorso di contribuzione in Francia. Quando queste condizioni non sono soddisfatte, la carta Vitale viene disattivata e le cure in Francia non sono più coperte dall’Assicurazione malattia.
Questa regola ha un impatto diretto sulla scelta della copertura internazionale. Un senior che non soddisfa questa condizione deve necessariamente sottoscrivere un’assicurazione che copra anche le cure in Francia, cosa che tutte le formule al primo euro non offrono. Verificare la clausola “cure nel paese di nazionalità” del contratto è un riflesso da avere prima della firma.
Coordinamento delle pensioni e copertura sanitaria
I pensionati che hanno lavorato in diversi paesi dell’Unione europea beneficiano di una totalizzazione dei trimestri per il calcolo dei loro diritti. Ogni paese versa la propria parte di pensione in proporzione ai periodi contributivi. Tuttavia, la copertura sanitaria dipende dal paese di residenza, non dal paese che versa la pensione più alta.
Un pensionato francese residente in Portogallo rientra nel sistema sanitario portoghese, anche se la maggior parte della sua pensione proviene dalla CNAV. Il modulo S1 consente di trasferire i diritti all’assicurazione malattia verso il paese di residenza, ma la qualità della copertura dipende quindi dal sistema locale.
La scelta del paese di espatrio non si limita al costo della vita o alla fiscalità. L’accesso effettivo alle cure specialistiche, la disponibilità di professionisti francofoni e il livello di rimborso nella zona CFE interessata pesano tanto quanto l’importo della pensione netta. Un arbitraggio rigoroso su questi tre assi evita brutte sorprese una volta che l’installazione è effettiva.